Funkcja systemu
Spis treści
AS/ Transformacja \(\mathcal{Z}\) i widmo procesu AR
Transformacja \(\mathcal{Z}\)
Transformata \(\mathcal{Z}\) ciągu liczb \(x[n]\) definiowana jest jako funkcja zmiennej zespolonej \(z\) będąca sumą szeregu
- \( \displaystyle \mathcal{Z}\{x[n]\} = X(z)= \sum_{n=-\infty}^{\infty} x[n] z^{-n} \)
czyli np.
- \( \mathcal{Z}\{(2, 7, 3)\} = 2 + 7 z^{-1} + 3 z^{-2} \)
Dla \(z=e^{i \omega}\) dostajemy transformację Fouriera ciągu \(x[n]\).
- \( \displaystyle X(z=e^{i \omega})= \sum_{n=-\infty}^{\infty} x[n] e^{- i \omega n} \)
Transformacja \(\mathcal{Z}\) jest liniowa
- \( \displaystyle \mathcal{Z}\lbrace a x[n] + b y[n]\rbrace = \sum_{n=-\infty}^{\infty} \left(a x[n] + b y[n]\right) z^{-n} = \)
- \( \displaystyle = a \sum_{n=-\infty}^{\infty} x[n] z^{-n} + b \sum_{n=-\infty}^{\infty} y[n] z^{-n} = a X(z) + b Y(z) \)
a dla przesunięcia w czasie o \(k\)
- \( \displaystyle \mathcal{Z}\lbrace x[n-k]\rbrace = z^{-k}X(z) \)
Dowód:
- \( \displaystyle \mathcal{Z}\lbrace x[n-k]\rbrace = \sum_{n=-\infty}^{\infty} x[n-k] z^{-n} \;\; \stackrel{ j = n-k }{=} \;\; \sum_{j=-\infty}^{\infty} x[j] z^{-(j+k)} = \)
- \( \displaystyle = z^{-k} \sum_{j=-\infty}^{\infty} x[j] z^{-j} = z^{-k} X(z) \)
Transformata \(\mathcal{Z}\) splotu
Niech \(x[n]=x_1[n]*x_2[n]\); wtedy transformata \(\mathcal{Z}\) splotu to iloczyn transformat \(\mathcal{Z}\):
- \( \displaystyle \mathcal{Z}\{x[n]\} = X(z) = \mathcal{Z}\{x_1[n]\} \mathcal{Z}\{x_2[n]\} = X_1(z) X_2(z) \)
Dowód:
- \( \displaystyle \mathcal{Z}\{x_1[n]*x_2[n]\} = X(z) = \)
- \( \displaystyle \sum_{n=-\infty}^\infty\left[\sum_{k = -\infty}^\infty x_1[k]x_2[n-k]\right]z^{-n}\)
- \(= \displaystyle \sum_{k = -\infty}^\infty x_1[k]\left[\sum_{n=-\infty}^\infty x_2[n-k]z^{-n}\right]\)
- \(= \displaystyle \sum_{k = -\infty}^\infty x_1[k]\left[\sum_{n = -\infty}^\infty x_2[n-k]z^{-(n-k)}z^{-k}\right] \)
niech \(n-k = l\)
- \( \displaystyle X(z) = \sum_{k = -\infty}^\infty x_1[k]\left[z^{-k}\sum_{l=-\infty}^\infty x_2[l]z^{-l}\right]\)
- \(= \displaystyle \sum_{k = -\infty}^\infty x_1[k] z^{-k} X_2(z)\)
- \(= \displaystyle X_1(z) X_2(z) \)
Widmo procesu AR
Proces AR o znanych współczynnikach \(a_i\)
- \( \displaystyle x[n] = \sum_{i=1}^M a_i x[n-i] + \epsilon[n] \)
możemy zapisać jako
- \( \displaystyle x[n] - \sum_{i=1}^M a_i x[n-i] = \epsilon[n] \)
Biorąc transformatę Z obu stron dostajemy
- \( \displaystyle X(z) - \sum_{i=1}^M a_i z^{-i} X(z) = E(z) \)
oznaczmy
- \(\displaystyle A(z) \stackrel{def}{=} 1 - \sum_{i=1}^M a_i z^{-i} \)
wtedy
- \(\displaystyle A(z) X(z) = E(z) \)
- \(\displaystyle X(z) = \dfrac{E(z)}{A(z)} \)
w tym miejscu możemy już wprowadzić funkcję przejścia (zwaną też funkcją systemu) \(H(z)\):
- \(\displaystyle H(z) \stackrel{def}{=} \dfrac{1}{A(z)} = \dfrac{1}{1 - \sum_{i=1}^M a_i z^{-i}}\)
wtedy równanie procesu AR w przestrzeni zmiennej \(z\) przyjmie postać
- \(\displaystyle X(z) = H(z) E(z) = \dfrac{E(z)}{1 - a_1 z^{-1} - a_2 z^{-2} - \ldots - a_M z^{-M}} \)
W tej interpretacji proces AR jest wynikiem przepuszczenia szumu przez system LTI o funkcji przejścia \(H(z)\), czyli filtr.
Rolę funkcji \(H(z)\) jako filtra lepiej widać w przestrzeni zmiennej \(\omega\). Podstawiając \(z=e^{i\omega}\) przechodzimy z transformaty \(\mathcal{Z}\) do transformaty Fouriera
- \(\displaystyle X(\omega) = H(\omega) E(\omega) \)
gdzie \(X(\omega)\equiv X(e^{i\omega})\), \(H(\omega)\equiv H(e^{i\omega})\), \(E(\omega)\equiv E(e^{i\omega})\).
Widmo gęstości mocy to kwadrat modułu transformaty Fouriera, dla odcinka \(N\) próbek wymnożony przez \(\frac{1}{N}\).
Policzmy widmo szumu \(\epsilon [n]\), czyli \(\frac1N \left|E(\omega)\right|^2\), jako wartość oczekiwaną
- \( \displaystyle \mathbb{E}\left(\frac{1}{N}\left|E(\omega)\right|^2\right) = \frac{1}{N}\sum_{n}\sum_{m} \mathbb{E}(\epsilon[n]\epsilon[m])\, e^{-i\omega(n-m)} \)
Dla szumu nieskorelowanego znikają wszystkie wyrazy \(\mathbb{E}(\epsilon[n]\epsilon[m])\) dla \(n \ne m\), więc
- \( \displaystyle \mathbb{E}\left(\frac{1}{N}\left|E(\omega)\right|^2\right) = \frac{1}{N} \cdot N\sigma^2 = \sigma^2 \)
szum nieskorelowany ma więc widmo płaskie \(P_\epsilon(\omega)=\sigma^2\) (niezależne od częstości). Widmo procesu AR:
- \( \displaystyle P_x(\omega) = \left| H(\omega) \right|^2 \sigma^2 = \dfrac{\sigma^2}{\left| A(e^{i\omega}) \right|^2} \)
czyli ostatecznie
- \( \displaystyle P_x(\omega) = \dfrac{\sigma^2}{\left|1 - a_1 e^{-i\omega} - a_2 e^{- 2 i\omega} - \ldots - a_M e^{-iM\omega} \right|^2} \)
| Dla AR(1) |
Powyższy wzór daje \(P_x(\omega)=\frac{\sigma^2}{|1-ae^{-i\omega}|^2}\). To samo dostaniemy drugą drogą, z wyliczonej wprost autokowariancji \(R(\tau)=\frac{\sigma^2 a^{|\tau|}}{1-a^2}\) i twierdzenia Wienera-Chinczyna. Sumując dwa szeregi geometryczne (\(|a|\lt 1\)):
czyli \(P_x(\omega)=\frac{\sigma^2}{1-a^2}\cdot\frac{1-a^2}{|1-ae^{-i\omega}|^2}=\frac{\sigma^2}{|1-ae^{-i\omega}|^2}\). Dla procesu ARMA ten sam rachunek daje \(H(z)=\frac{B(z)}{A(z)}\), gdzie \(B(z)=\sum_j b_j z^{-j}\), czyli \(P_x(\omega)=\sigma^2\frac{|B(e^{i\omega})|^2}{|A(e^{i\omega})|^2}\). |
Wielozmienny model AR
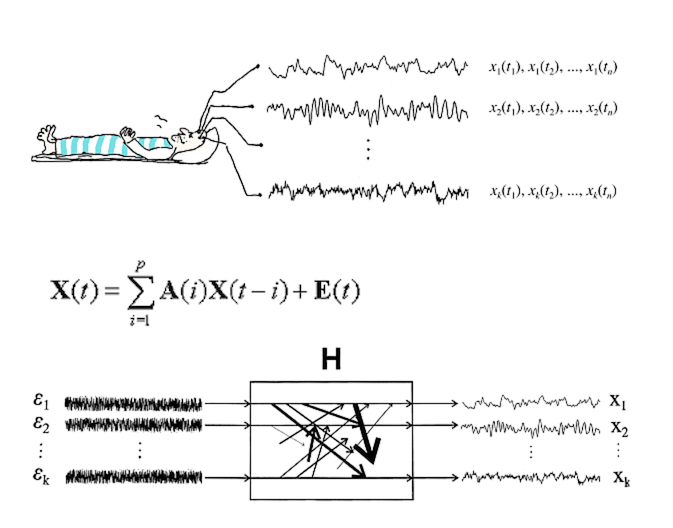
Model autoregresyjny (AR) opisuje wartość sygnału w chwili \(n\) jako kombinację liniową jego wartości w chwilach poprzednich (oraz szumu). W przypadku wielowymiarowym możemy włączyć do tego opisu wartości wszystkich sygnałów \(x_i\), czyli wektora \(\vec{x}[n]\). Wielozmienny model AR (MVAR, multivariate autoregressive) można wówczas opisać wzorem:
\(
\displaystyle
\vec{x}[n]=\sum_{i=1}^M A(i) \vec{s}[n-i] + \vec{\epsilon}[n] ,
\)
gdzie \(\vec{\epsilon}[n]\) będzie wektorem
szumów, zaś \(A(i)\) będą macierzami współczynników modelu.
Przechodząc do przestrzeni częstości otrzymamy:
\(
\displaystyle
\vec{X}(\omega)=A^{-1}(\omega) \, \vec{E}(\omega) = H(\omega)\vec{E}(\omega),
\)
gdzie \(H(\omega)\) jest macierzą przejścia. MVAR jest modelem typu "czarna skrzynka", gdzie na wejściu występują szumy, na wyjściu sygnały, a system jest opisany przez macierz przejścia. Zawiera ona informacje o własnościach widmowych sygnałów i związkach między nimi.
Na podstawie macierzy \(H(\omega)\) można obliczyć macierz
gęstości widmowej zawierającą widma mocy dla pojedynczych kanałów jak
również funkcje wzajemnej gęstości mocy pomiędzy kanałami. Stosując
tego typu podejście, w którym wszystkie sygnały generowane przez
pewien proces są rozpatrywane jednocześnie, można policzyć z macierzy
spektralnej nie tylko koherencje zwykłe pomiędzy dwoma kanałami, ale
również koherencje wielorakie opisujące związek danego kanału z
pozostałymi i koherencje cząstkowe opisujące bezpośrednie związki
między dwoma kanałami po usunięciu wpływu pozostałych kanałów. W
przypadku gdy pewien kanał 1 będzie wpływał na kanały 2 i 3,
obliczając koherencję zwykłą znajdziemy związek między 2 oraz 3,
chociaż nie są one ze sobą bezpośrednio powiązane, natomiast
koherencja cząstkowa nie wykaże związku między nimi.
Macierz \(H(\omega)\) jest niesymetryczna, a jej wyrazy
pozadiagonalne są najczęściej stosowanymi estymatami przyczynowości w sensie Grangera —
uwzględnienie wcześniejszej informacji zawartej w jednym z sygnałów
zmniejsza błąd predykcji drugiego sygnału. Opierając się na tej
własności zdefiniowano Kierunkową Funkcję Przejścia (DTF, directed
transfer function) jako znormalizowany element pozadiagonalny
\(H(\omega)\). DTF opisuje kierunek propagacji i skład
widmowy rozchodzących się sygnałów.
Otrzymamy w ten sposób całościowy opis zmian wszystkich sygnałów
jednocześnie. Co ciekawe, obliczona na tej podstawie funkcja
charakteryzująca zależności między sygnałami \(x_i\) (funkcja
przejścia) nie jest symetryczna, w przeciwieństwie do
np. korelacji. Dzięki temu może służyć wnioskowaniu nie tylko o sile
zależności między poszczególnymi sygnałami składowymi, ale też o
kierunku przepływu informacji między nimi. W przybliżeniu odpowiada
to informacji, w którym z sygnałów struktury odpowiadające danej
częstości pojawiają się wcześniej.